「美容国保とはどんな保険?」「普通の国民健康保険や社会保険とは何が違うの?」と疑問に思っている美容師の方も多いのではないでしょうか。
美容国保は、美容業に携わる方などを対象とした国民健康保険組合の健康保険制度です。加入には一定の条件があり、保険料や保障内容も市区町村の国民健康保険とは異なります。
この記事では、美容国保の仕組みや加入条件、2026年度の保険料、メリット・デメリットをわかりやすく解説します。
さらに、加入手続きや確定申告との関係、独立美容師が知っておきたい保険の選び方も紹介します。自分に合った健康保険を検討する際の参考にしてください。
美容国保とは?美容師向けの健康保険制度を解説
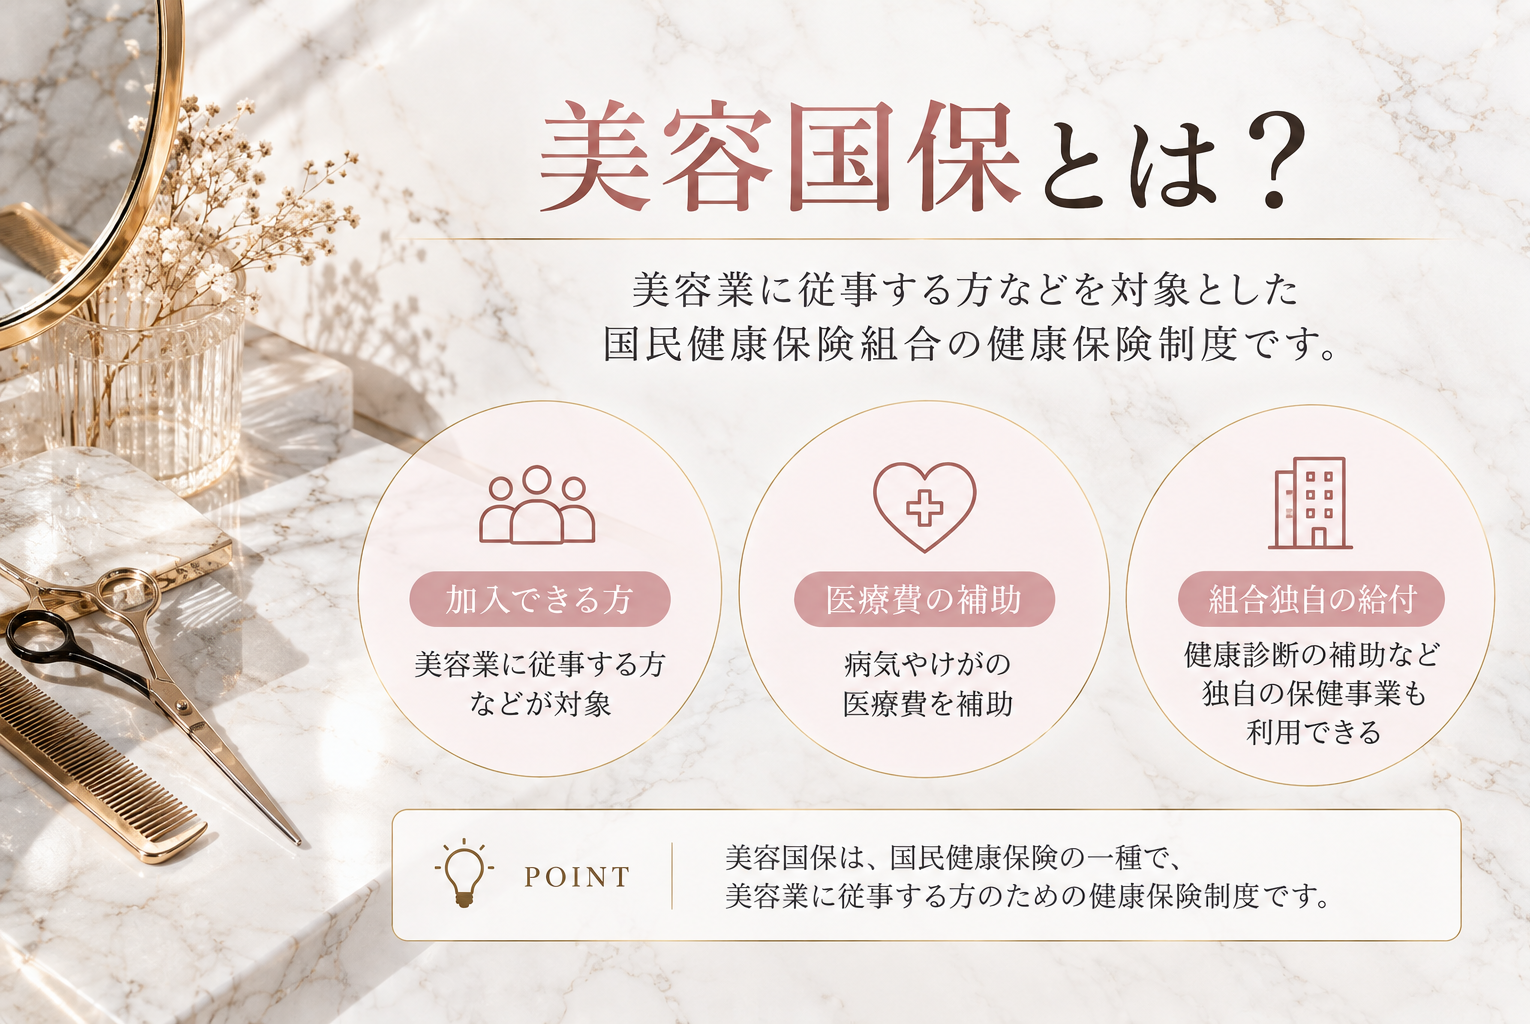
美容国保とは、美容業に従事する方などを対象とした国民健康保険組合が運営する健康保険制度です。
正式には「東京美容国民健康保険組合」などの名称で運営されており、美容室の経営者や従業員などが、一定の条件を満たすことで加入できます。
一般的な市区町村の国民健康保険とは、加入条件や保険料の仕組みが異なるため、それぞれの特徴を理解しておくことが大切です。
美容国保の基本的な仕組み
美容国保は、国民健康保険法に基づいて設立された国民健康保険組合による公的医療保険です。
加入者が保険料を納めることで、病気やけがをした際に医療費の一部が保険で負担される仕組みになっています。
医療機関の窓口で支払う自己負担割合は、一般的な健康保険と同様に、年齢や所得などに応じて決まります。
また、組合によっては健康診断の補助や各種給付金など、独自の保健事業を実施している場合もあります。
美容国保と一般的な国民健康保険の関係
美容国保と市区町村の国民健康保険は、どちらも国民健康保険制度に含まれます。
ただし、運営主体と加入対象者が異なります。
市区町村の国民健康保険は、ほかの公的医療保険に加入していない住民などを対象とする制度です。
一方、美容国保は、美容業に従事する方など、組合が定める条件を満たした人が加入する制度です。
また、市区町村の国民健康保険では前年の所得や世帯構成などをもとに保険料が計算されるのに対し、美容国保では事業主・従業員・家族などの加入区分や年齢に応じた保険料が設定されている場合があります。
そのため、所得や家族構成によって、どちらの保険料負担が少なくなるかは異なります。
美容国保は美容師なら誰でも加入できる?
美容師免許を持っているだけで、必ず美容国保に加入できるわけではありません。
加入するには、組合が定める対象地域や事業所、職業などの条件を満たす必要があります。
また、美容室の経営者と従業員では加入区分が異なり、勤務先で別の健康保険に加入している場合などは、原則として自由に切り替えられないこともあります。
フリーランスや業務委託で働く美容師についても、働き方や事業の実態によって加入の可否が変わるため、事前に加入先の組合へ確認することが重要です。
美容国保の加入条件とは?対象者と対象地域
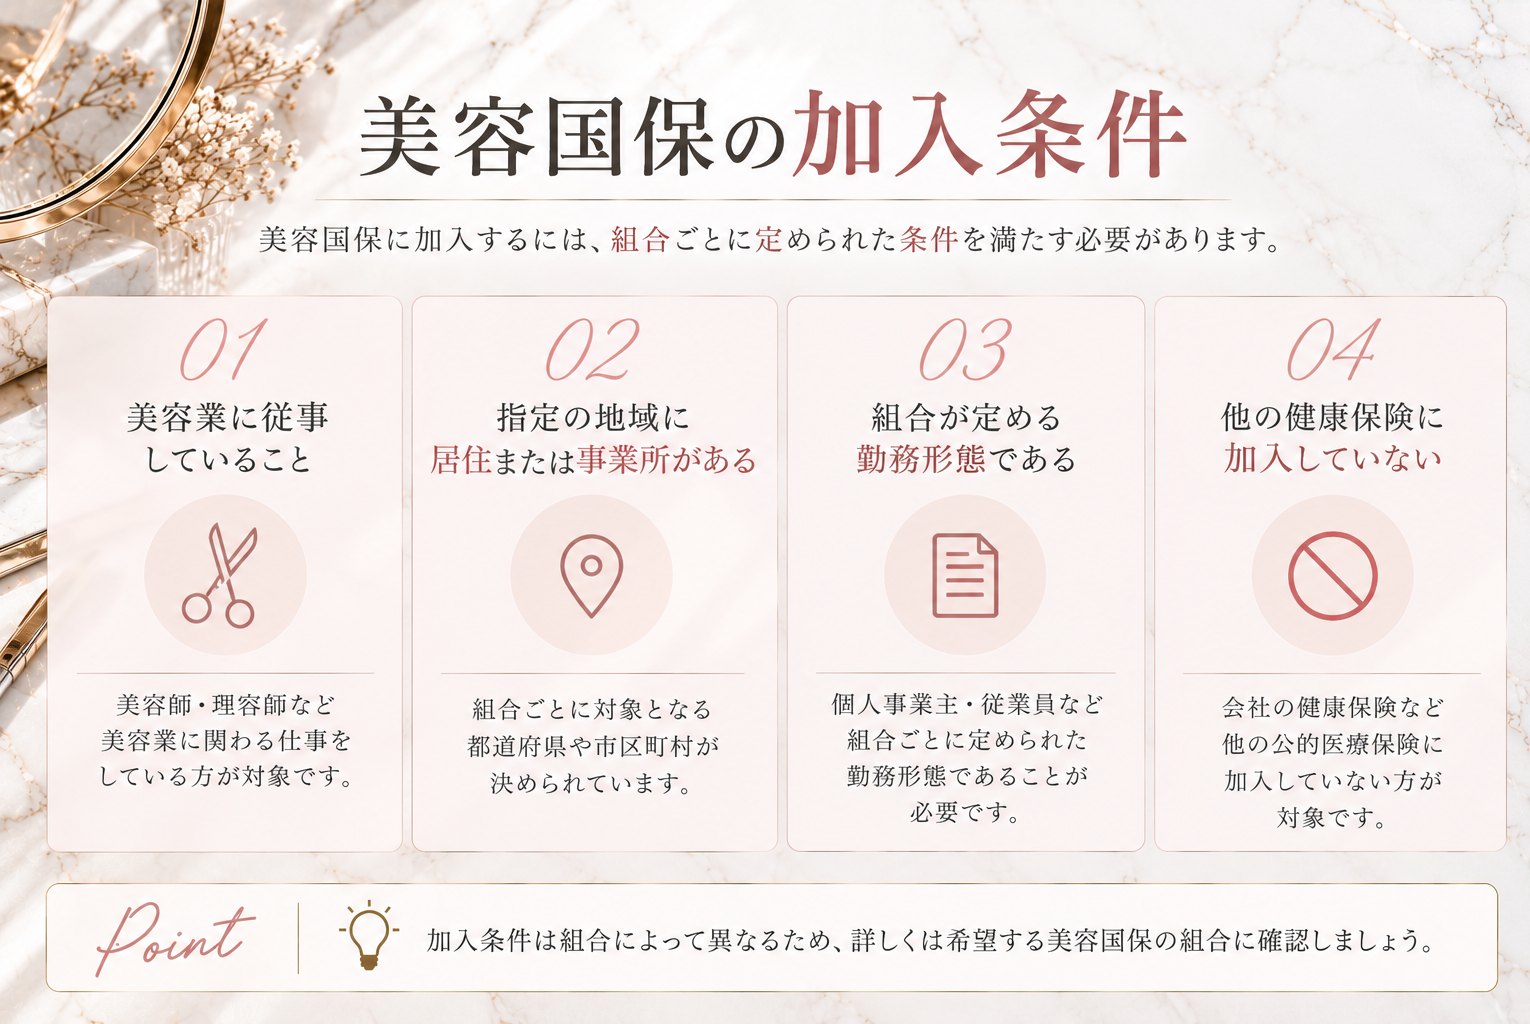
美容国保に加入するには、美容業に従事していることに加え、事業所の所在地や勤務形態など、組合が定める条件を満たす必要があります。
美容師免許を持っていれば誰でも加入できるわけではないため、申し込み前に対象者や加入地域を確認しておきましょう。
美容国保に加入できる事業主・従業員
美容国保は、主に美容室を経営する事業主や、対象となる美容室で働く従業員などが加入できる制度です。
例えば、東京美容国民健康保険組合では、組合の規約で定められた地域に住所を有し、対象となる美容業に従事していることなどが加入条件となります。
ただし、美容室で働いている場合でも、勤務先の健康保険の適用状況によっては加入できないことがあります。
また、法人事業所や常時5人以上の従業員を雇用する一定の個人事業所では、健康保険・厚生年金保険への加入が原則として必要です。美容国保を継続する場合には、健康保険の適用除外承認が必要になるケースもあります。
フリーランス・業務委託・面貸し美容師も加入できる?
フリーランスや業務委託、面貸しで働く美容師も、条件を満たせば美容国保に加入できる可能性があります。
ただし、個人事業主として活動しているだけで、自動的に加入資格が得られるわけではありません。
組合によっては、美容業に従事していることを証明する書類や、開業届の控えなどが求められる場合があります。
シェアサロンを利用している場合も、契約形態や事業所の所在地などによって取り扱いが異なります。
そのため、加入を希望する場合は、自身の働き方を説明したうえで、組合に必要書類や加入資格を確認しましょう。
加入できる地域と事業所の条件
美容国保には加入対象となる地域が定められており、全国どこでも同じ条件で加入できるわけではありません。
例えば、東京美容国民健康保険組合では、規約で定める地域に住所があることなどが条件となっています。
また、組合によっては、事業所の所在地や所属団体などに関する条件が設けられている場合もあります。
美容室の所在地と自宅住所が異なる場合や、複数のサロンで働いている場合は、どの条件が適用されるか事前に確認することが大切です。
家族の加入条件と注意点
美容国保では、加入者本人だけでなく、同じ世帯の家族も加入対象となる場合があります。
ただし、会社の健康保険にあるような、一定の収入条件を満たす家族の保険料が無料になる「被扶養者制度」とは仕組みが異なります。
美容国保では、家族の人数や年齢などに応じて保険料が発生することが一般的です。
また、家族が勤務先の健康保険に加入している場合などは、加入対象から外れることがあります。
家族全員の保険料を含めて比較し、世帯全体で無理のない保険を選びましょう。
美容国保の保険料はいくら?【2026年版】
美容国保への加入を検討する際、特に気になるのが毎月の保険料ではないでしょうか。
美容国保の保険料は、一般的な市区町村の国民健康保険とは異なり、加入区分や年齢などに応じて設定されています。
ここでは、東京美容国民健康保険組合が公表している2026年度(令和8年度)の保険料を例に解説します。
2026年度の美容国保の保険料一覧
東京美容国民健康保険組合の2026年度の月額保険料は、以下のとおりです。
| 加入区分 | 39歳以下 | 40〜64歳 | 65〜74歳 |
|---|---|---|---|
| 事業主 | 22,000円 | 26,000円 | 22,000円 |
| 従業員 | 16,000円 | 20,000円 | 16,000円 |
| 同一世帯の家族(成人等) | 10,000円 | 14,000円 | 10,000円 |
※家族の保険料は、未就学児が月額6,000円、小・中・高校生相当が月額9,500円です。上表の39歳以下の家族欄は、それらの区分に該当しない方の金額です。
※2026年4月からの保険料。出典:東京美容国民健康保険組合「保険料について」
例えば、35歳の美容室経営者であれば月額22,000円、35歳の従業員であれば月額16,000円です。
なお、保険料は組合によって異なるため、実際の加入先が別の組合の場合は、その組合の最新情報を確認してください。
40歳以上の介護保険料と家族分の負担
40歳から64歳までの加入者には、介護保険料が加算されます。
東京美容国民健康保険組合では、2026年度の介護保険料は月額4,000円で、上記の40〜64歳の保険料にはすでに含まれています。
また、2026年度からは子ども・子育て支援金の徴収も始まりました。対象者の保険料には、月額500円が含まれています。
美容国保では家族にも原則として人数や年齢に応じた保険料が発生するため、家族が多い世帯では負担が大きくなる可能性があります。
美容国保の年間保険料シミュレーション
東京美容国民健康保険組合の2026年度保険料をもとに、1年間加入した場合の負担額を計算してみましょう。
| 加入例 | 月額保険料 | 年間保険料 |
|---|---|---|
| 30歳の事業主・本人のみ | 22,000円 | 264,000円 |
| 45歳の事業主・本人のみ | 26,000円 | 312,000円 |
| 30歳の従業員・本人のみ | 16,000円 | 192,000円 |
| 35歳の事業主+同年代の配偶者 | 32,000円 | 384,000円 |
※12か月間同じ加入区分・年齢区分で加入した場合の単純計算です。配偶者は美容国保の加入対象であることを前提としています。
このように、本人だけでなく家族分も含めて計算することが大切です。
保険料が安くなる人・高くなる人の特徴
美容国保は、前年の所得が増えても、それだけを理由に保険料が上がる仕組みではありません。
そのため、所得が比較的高い美容師にとっては、市区町村の国民健康保険より負担を抑えられる場合があります。
一方、独立したばかりで所得が少ない方や、家族の加入人数が多い方は、美容国保のほうが高くなる可能性もあります。
美容国保が必ず安いとは限らないため、市区町村の国民健康保険の試算額と比較してから加入を判断しましょう。
美容国保と国民健康保険・社会保険の違い
美容国保への加入を検討する際は、市区町村の国民健康保険や会社の社会保険との違いを理解しておくことが大切です。
いずれも病気やけがに備える公的な医療保険ですが、加入条件や保険料、家族の取り扱い、保障内容などに違いがあります。
まずは、3つの制度を比較してみましょう。
| 比較項目 | 美容国保 | 市区町村の国民健康保険 | 会社の健康保険 |
|---|---|---|---|
| 主な加入対象 | 条件を満たす美容業従事者など | 自営業者・退職者など | 加入要件を満たす会社員など |
| 運営主体 | 国民健康保険組合 | 都道府県・市区町村 | 協会けんぽ・健康保険組合など |
| 保険料 | 加入区分・年齢などによる | 前年所得・世帯構成などによる | 標準報酬月額・賞与などによる |
| 事業主の保険料負担 | 原則なし | なし | 原則として労使折半 |
| 家族の保険料 | 原則として家族分も必要 | 世帯の加入人数などが影響 | 条件を満たす被扶養者は追加負担なし |
| 傷病手当金 | 組合の規定による | 原則なし | 原則あり |
| 出産手当金 | 組合の規定による | 原則なし | 原則あり |
※美容国保の給付内容や保険料は、加入する組合によって異なります。
美容国保と市区町村の国民健康保険の違い
美容国保と市区町村の国民健康保険は、どちらも国民健康保険制度の一種です。
大きな違いは、加入対象者と保険料の計算方法にあります。
市区町村の国民健康保険は、前年の所得や世帯の加入人数などによって保険料が変わる仕組みです。
一方、美容国保では、事業主・従業員・家族といった加入区分や年齢などに応じて保険料が設定されている場合があります。
そのため、所得が高い方は美容国保のほうが安くなる可能性がありますが、所得が少ない方や家族が多い世帯では、市区町村の国民健康保険のほうが負担を抑えられる場合もあります。
美容国保と協会けんぽなどの健康保険の違い
会社員などが加入する協会けんぽや健康保険組合の健康保険は、一般的に保険料を従業員と事業主で分担します。
一方、美容国保は国民健康保険制度に属するため、会社の健康保険とは保険料の負担方法が異なります。
また、会社の健康保険には、病気やけがで働けなくなった際の傷病手当金や、出産のために仕事を休んだ際の出産手当金があります。
美容国保でも組合独自の給付が設けられている場合がありますが、支給条件や金額が同じとは限りません。
扶養・出産・病気の保障はどう違う?
会社の健康保険では、一定の条件を満たす配偶者や子どもなどを、追加の保険料負担なしで被扶養者にできる制度があります。
しかし、美容国保や市区町村の国民健康保険には、同じ仕組みの扶養制度はありません。
美容国保では家族にも保険料が発生するため、世帯全体の負担を比較することが重要です。
なお、出産育児一時金や高額療養費制度などは国民健康保険にもあります。ただし、傷病手当金や出産手当金などは制度や組合によって取り扱いが異なるため、加入前に確認しましょう。
国民年金・厚生年金との関係
美容国保を選ぶ際は、健康保険と年金を分けて考える必要があります。
個人事業主として働く美容師は、原則として国民年金の第1号被保険者になります。
一方、会社の社会保険に加入する従業員は、一般的に厚生年金にも加入します。
ただし、健康保険の適用除外承認を受けて美容国保に加入している従業員は、健康保険が美容国保、年金が厚生年金という組み合わせになる場合があります。
美容国保に加入しているからといって、必ず国民年金になるわけではありません。
保険料だけでなく、将来の年金や休業時の保障も含めて、自分の働き方に合った制度を確認することが大切です。
美容国保に加入するメリット・デメリット
美容国保には、所得に左右されにくい保険料の仕組みや、美容業に従事する方を対象とした独自の保健事業などのメリットがあります。
一方で、加入条件に制限があり、家族の人数や所得によっては保険料が割高になる場合もあります。
ここでは、美容国保に加入するメリット・デメリットをそれぞれ解説します。
美容国保に加入するメリット
所得が増えても保険料が上がりにくい
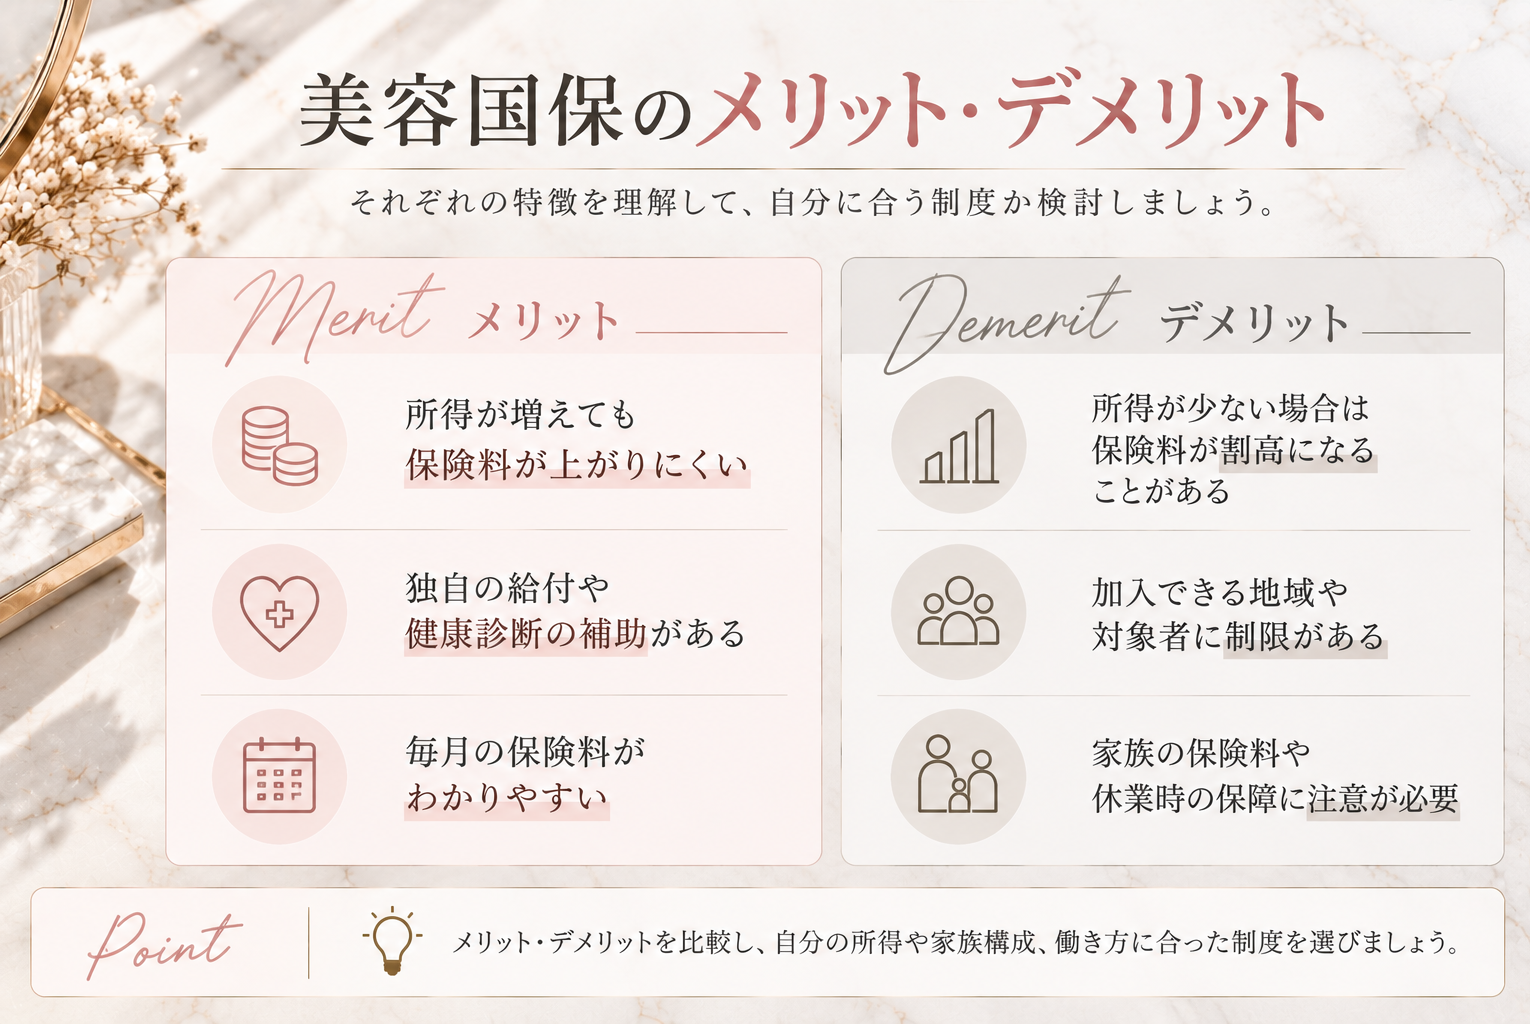
美容国保の大きなメリットは、所得が増えても、それだけを理由に保険料が上がる仕組みではないことです。
市区町村の国民健康保険は、前年の所得などをもとに保険料が計算されるため、収入が増えると翌年度の負担が大きくなる場合があります。
一方、美容国保では加入区分や年齢などに応じた保険料が設定されているため、所得が高い美容師にとっては負担を抑えられる可能性があります。
ただし、年度ごとの保険料改定や年齢区分の変更によって、負担額が変わることはあります。
独自の給付や健康診断の補助を受けられる場合がある
美容国保では、法律に基づく医療給付に加え、組合独自の保健事業や給付制度を設けている場合があります。
例えば、健康診断や人間ドックの費用補助、疾病予防に関する取り組みなどです。
美容師は長時間の立ち仕事や身体への負担が生じやすい職業のため、健康管理を支援する制度は魅力の一つといえるでしょう。
ただし、利用できるサービスや補助金額は組合によって異なります。
毎月の保険料を把握しやすい
美容国保では、加入区分や年齢などによって月額保険料が決まるため、年間の支出を見通しやすいこともメリットです。
特に、独立したばかりの美容師にとって、毎月の固定費を把握できることは資金管理に役立ちます。
家賃や材料費、施術スペースの利用料などとあわせて、事業に必要なお金を計画的に管理しやすくなります。
美容国保に加入するデメリット
所得が少ない場合は保険料が割高になることがある
美容国保は、所得が低い場合でも加入区分に応じた保険料が発生します。
そのため、独立直後で所得が少ない美容師や、売上が安定していない方にとっては、市区町村の国民健康保険より負担が大きくなる可能性があります。
市区町村の国民健康保険には、所得に応じた保険料の軽減制度などがあるため、加入前に両方の金額を比較することが大切です。
加入できる地域や対象者に制限がある
美容国保は、美容業に従事していれば誰でも加入できる制度ではありません。
対象地域や事業所、勤務形態など、組合が定める条件を満たす必要があります。
特にフリーランスや業務委託で働く美容師は、契約形態や事業の実態によって加入できるかどうかが異なるため、事前確認が欠かせません。
家族の保険料や休業時の保障に注意が必要
美容国保には、会社の健康保険と同じ被扶養者制度がないため、家族が加入する場合は原則として家族分の保険料も必要です。
また、病気やけがで働けなくなった場合の傷病手当金や、出産による休業中の出産手当金についても、会社の健康保険と同じ保障が受けられるとは限りません。
美容国保を選ぶ際は、毎月の保険料だけでなく、家族構成や働き方、万が一の際の保障内容まで確認することが重要です。
美容国保の加入方法と必要書類
美容国保に加入するには、加入資格を確認したうえで、必要書類をそろえて申請する必要があります。
手続きは美容室の事業主・従業員・面貸しで働く個人事業主など、働き方によって異なります。
ここでは、東京美容国民健康保険組合の手続きを例に、加入までの流れを解説します。
加入前に確認したい条件
まずは、自分が美容国保の加入対象となるか確認しましょう。
東京美容国民健康保険組合では、東京都内の事業所で美容業に従事し、東京都(島しょを除く)や神奈川県、千葉県、埼玉県、茨城県、山梨県に居住していることなどが加入条件です。
また、現在加入している健康保険や家族の加入状況も確認が必要です。
面貸しで働く美容師の場合は、店舗の所在地や契約形態なども関係するため、申し込み前に組合へ相談しておくと安心です。
申し込みに必要な書類
美容国保の加入時には、主に以下のような書類が必要です。
-
被保険者資格取得届(加入申込書)
-
世帯全員の住民票(マイナンバーの記載があるもの)
-
現在の健康保険の資格確認書・資格情報のお知らせ、または資格喪失証明書など
-
保健所発行の開設届済確認書のコピー
-
確定申告書や個人事業の開業届の控えなど
ただし、すべての加入者に同じ書類が必要なわけではありません。
従業員として加入する場合と、個人事業主として新規加入する場合では提出書類が異なります。面貸し美容師には追加の申請書が必要になる場合もあります。
加入手続きの流れ
美容国保への加入は、一般的に次の流れで進めます。
-
加入資格を確認する:対象地域や勤務形態などの条件を確認します。
-
必要書類を準備する:加入区分に応じた申請書や証明書類をそろえます。
-
組合へ申請する:指定された方法で書類を提出します。
-
審査・加入手続きを受ける:組合による資格確認などが行われます。
-
加入後の保険資格を確認する:マイナ保険証や資格確認書などで受診できる状態を確認します。
書類に不備があると手続きが遅れる可能性があるため、提出前に内容を確認しましょう。
退職・独立時の健康保険の切り替え
会社を退職して独立する場合は、それまで加入していた健康保険の資格を失うため、新たな健康保険への加入手続きが必要です。
美容国保への加入を希望する場合は、退職前から必要書類や申請時期を確認しておくとスムーズです。
また、美容国保への加入が認められた場合は、以前加入していた市区町村の国民健康保険の脱退手続きが必要になることがあります。
健康保険の未加入期間や保険料の重複を避けるためにも、退職日・独立日・新しい保険の資格取得日を確認し、早めに手続きを進めましょう。
美容国保と確定申告・法人化の注意点
個人事業主として働く美容師は、美容国保の保険料を支払うだけでなく、確定申告での取り扱いも理解しておく必要があります。
特に注意したいのが、保険料は事業の必要経費ではなく、原則として社会保険料控除の対象になるという点です。
また、美容室を法人化する場合には、健康保険の加入手続きが変わることもあります。
美容国保の保険料は社会保険料控除の対象になる?
美容国保に支払った保険料は、確定申告で社会保険料控除の対象になります。
社会保険料控除とは、1年間に支払った国民健康保険料や国民年金保険料などを、所得から差し引ける制度です。
例えば、美容国保の保険料を年間264,000円支払った場合、原則として264,000円を社会保険料控除として申告できます。
また、生計を一にする配偶者や親族の保険料を自分が支払った場合も、一定の条件のもとで控除の対象になります。
ただし、控除額がそのまま還付されるわけではなく、所得税や住民税を計算する際の課税所得を減らす仕組みです。
美容国保の保険料は経費にできる?
個人事業主が自分自身の美容国保の保険料を支払った場合、原則として事業の必要経費にはできません。
必要経費とは、ハサミやカラー剤の購入費、店舗の家賃、広告宣伝費など、事業を行うために必要な支出です。
一方、美容国保の保険料は個人の社会保険料として扱われます。
そのため、事業用口座から支払った場合でも、帳簿上は「事業主貸」などで処理し、確定申告では社会保険料控除として申告するのが一般的です。
「必要経費」と「社会保険料控除」は異なるため、二重に計上しないよう注意しましょう。
美容室を法人化した場合はどうなる?
個人経営の美容室を法人化すると、原則として会社は健康保険・厚生年金保険の適用事業所になります。
ただし、すでに美容国保に加入している場合は、所定の条件を満たし、健康保険の適用除外承認を受けることで、引き続き美容国保に加入できる場合があります。
この場合、健康保険は美容国保、年金は厚生年金という組み合わせになります。
なお、法人化すれば誰でも新たに美容国保へ加入できるわけではありません。法人設立前からの加入状況などが関係するため、事前に組合へ相談することが重要です。
健康保険の適用除外承認とは?
健康保険の適用除外承認とは、本来は会社の健康保険に加入する対象者が、一定の条件のもとで国民健康保険組合への加入を継続できる制度です。
東京美容国民健康保険組合では、法人化した場合などに、原則として事実発生日から14日以内に年金事務所へ申請する必要があります。
手続きが遅れると承認されない場合があるため、法人化を予定している美容室経営者は、早めに美容国保の組合や年金事務所へ確認しましょう。
独立美容師が保険と働き方を考えるポイント
美容師が独立する際は、美容国保などの健康保険を選ぶだけでなく、毎月の固定費や働き方についても考えることが大切です。
特にフリーランスや個人事業主として活動する場合は、保険料を自分で管理する必要があるため、収入と支出のバランスを意識しましょう。
独立前に保険料と固定費を確認する
美容師が独立すると、健康保険料や年金保険料に加え、施術場所の利用料、材料費、広告宣伝費など、さまざまな支出が発生します。
美容国保の保険料が一定額でも、売上が安定しない時期には負担が大きく感じられることがあります。
そのため、独立前に毎月必要な費用を洗い出し、売上が少ない月でも無理なく支払えるか確認しておくことが重要です。
また、保険料だけでなく、税金や将来の設備投資に備える資金も確保しておきましょう。
店舗開業・業務委託・シェアサロンの費用を比較する
独立美容師の働き方には、自分の店舗を開業する方法のほか、業務委託や面貸し、シェアサロンなどがあります。
店舗を開業する場合は、物件取得費や内装工事費、設備費など、まとまった初期費用が必要です。
一方、面貸しやシェアサロンでは、既存の設備を利用できるため、初期費用を抑えながら独立を目指せる場合があります。
ただし、利用料金や契約条件は施設によって異なるため、売上に対する費用の割合を比較することが大切です。
BEAUTY SHAREで施術場所を探す
独立後の固定費を抑えながら、自分に合った働き方を実現したい美容師には、サロンスペースのシェアという選択肢もあります。
**BEAUTY SHARE(ビューティーシェア)**は、空いているサロンスペースを貸したいオーナーと、施術場所を探している美容師などをつなぐサービスです。
自分の店舗を持たずに施術場所を確保したい方や、活動エリアに合わせてサロンスペースを探したい方にとって、選択肢の一つになります。
また、サロンオーナーにとっても、使っていない席やスペースを有効活用するきっかけになります。
美容国保などの保険料とあわせて施術場所の費用も見直し、自分に合った独立スタイルを検討してみましょう。
【BEAUTY SHARE を見てみる】
【無料相談はこちらから】
美容国保に関するよくある質問
美容国保への加入を検討している美容師の方に向けて、よくある質問をまとめました。
美容国保は誰でも加入できますか?
美容国保は、美容師であれば誰でも加入できるわけではありません。
美容業に従事していることに加え、組合が定める居住地域や事業所、勤務形態などの条件を満たす必要があります。
美容師免許を持っていても、対象地域外に住んでいる場合や、勤務先の健康保険に加入する必要がある場合などは、加入できないことがあります。
詳しい加入資格は、希望する美容国保の組合に確認しましょう。
美容国保は国民健康保険より安いですか?
美容国保が必ず安いとは限りません。
美容国保は加入区分や年齢などに応じて保険料が決まるため、所得が高い方にとっては、市区町村の国民健康保険より負担を抑えられる可能性があります。
一方、所得が少ない方や家族の加入人数が多い方は、市区町村の国民健康保険のほうが安くなる場合もあります。
加入前に、両方の年間保険料を比較することをおすすめします。
美容国保に扶養制度はありますか?
美容国保には、会社の健康保険と同じような、保険料負担のない被扶養者制度はありません。
配偶者や子どもなどの家族が加入する場合も、原則として家族の人数や年齢に応じた保険料が必要です。
そのため、本人の保険料だけでなく、家族全員の負担額を確認することが大切です。
なお、家族が勤務先の健康保険に加入している場合などは、美容国保への加入対象にならないことがあります。
美容国保には傷病手当金や出産手当金がありますか?
傷病手当金や出産手当金の取り扱いは、加入する国民健康保険組合によって異なります。
美容国保では、組合独自の給付制度が設けられている場合がありますが、会社の健康保険と同じ条件で支給されるとは限りません。
なお、出産育児一時金は、所定の条件を満たす場合に支給される制度です。
病気やけがによる休業、出産を予定している方は、給付内容や支給条件を事前に確認しておきましょう。
美容国保は退職後も継続できますか?
退職後も美容国保を継続できるかどうかは、退職後の働き方や加入資格によって異なります。
例えば、美容室を退職して美容業以外の仕事に転職する場合は、加入資格を失う可能性があります。
一方、退職後に個人事業主として美容業を続ける場合は、条件を満たせば加入できる可能性があります。
退職前に組合へ相談し、必要な資格変更や脱退手続きを確認しましょう。
シェアサロンで働く美容師も加入できますか?
シェアサロンや面貸しで働く美容師も、条件を満たせば美容国保に加入できる可能性があります。
ただし、シェアサロンを利用しているだけで加入資格が認められるわけではありません。
個人事業主としての活動状況や契約形態、事業所の所在地などが確認される場合があります。
開業届や業務委託契約書など、必要な書類についても組合ごとに取り扱いが異なります。
加入を希望する場合は、契約前や独立前の段階で美容国保の組合に確認しておくと安心です。
まとめ|美容国保の特徴を理解して自分に合う保険を選ぼう
美容国保とは、美容業に従事する方などを対象とした国民健康保険組合の健康保険制度です。
加入区分や年齢などによって保険料が設定されており、所得が増えても保険料が上がりにくいという特徴があります。
ただし、加入できる地域や対象者には条件があり、家族の人数や所得によっては、市区町村の国民健康保険より負担が大きくなる場合もあります。
美容国保への加入を検討する際は、保険料だけでなく、加入条件・保障内容・家族の負担・年金制度との関係まで確認することが大切です。
また、これから独立する美容師は、健康保険や年金に加え、施術場所の利用料や材料費などの固定費も考慮する必要があります。
独立後の費用を抑えながら自分らしい働き方を目指すなら、シェアサロンや面貸しなども選択肢の一つです。
**BEAUTY SHARE(ビューティーシェア)**では、施術場所を探している美容師と、空きスペースを活用したいサロンオーナーをつなぎます。
自分に合った健康保険と働き方を選び、無理のない独立準備を進めていきましょう。